Teve a aposentadoria negada aos 65 anos? Descubra como funciona o BPC ao idoso, as regras de apuração da renda familiar e como comprovar vulnerabilidade.
Receber a notícia de que a aposentadoria foi negada pelo INSS por falta de contribuição gera apreensão, especialmente para quem trabalhou na informalidade. Contudo, ter o benefício recusado não significa o fim da linha para quem atingiu a idade avançada. O **Benefício de Prestação Continuada (BPC)**, regulamentado pela Lei Orgânica da Assistência Social (LOAS), é uma alternativa assistencial fundamental. Compreender os requisitos e a apuração da renda familiar é essencial para transformar uma negativa em amparo legal.
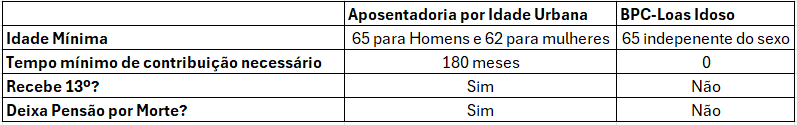
A aposentadoria e o BPC possuem naturezas distintas. Enquanto a primeira exige histórico contributivo, a proteção assistencial ampara quem não possui meios de subsistência.
Fale com nossa equipe especializada para entender se o seu caso preenche os requisitos legais e receba orientação segura.
A negativa de aposentadoria no portal Meu INSS não encerra o direito. O segurado deve examinar a carta de indeferimento para identificar o motivo — seja ausência de carência de 180 contribuições ou falhas no CNIS.
Períodos de trabalho rural ou vínculos não anotados podem reverter a recusa se regularizados. Contudo, quando não há tempo suficiente e o cidadão completou 65 anos, o foco estratégico migra para o BPC ao idoso.
Entenda o que é o BPC ao Idoso e quem tem direito
O BPC, previsto na Constituição e regulamentado pela Lei nº 8.742/1993 (LOAS), garante um salário mínimo mensal a idosos com 65 anos ou mais que comprovem não possuir meios de subsistência. Ao contrário das aposentadorias, o BPC **não exige histórico de contribuição prévia**.
Por ser assistencial, o BPC **não gera décimo terceiro** e **não deixa pensão por morte**. Trata-se de sustento imediato enquanto persistir a vulnerabilidade.
Como funciona a apuração da renda familiar no BPC LOAS?
O cálculo da renda mensal per capita exige que a renda familiar seja inferior a um quarto do salário-mínimo vigente. Contudo, a verificação não se resume a uma divisão simples, pois o grupo familiar possui regulação específica na LOAS.
Integram o grupo o requerente, cônjuge, pais, irmãos solteiros, filhos e enteados solteiros e menores tutelados sob o mesmo teto. A renda de outros agregados não é computada no cálculo oficial.
Despesas médicas e familiares na análise de vulnerabilidade
O INSS adota postura restritiva baseada em rendimentos formais. No entanto, a jurisprudência estabelece que o critério econômico não é absoluto, devendo ser sopesado com a real vulnerabilidade.
Nesse contexto, **não se deve afirmar que despesas médicas ou com medicamentos são abatidas automaticamente** pelo sistema. A consideração desses gastos exige instrução probatória adequada. Remédios de alto custo não fornecidos pelo SUS e aluguel evidenciam a necessidade de amparo.
Exemplo prático
Considere o caso de Seu Joaquim, 67 anos, que trabalhou como pedreiro informal e teve a aposentadoria negada por falta de carência. Ele mora com uma filha cuja renda é de um salário mínimo, consumida por remédios contínuos. A demonstração documental dos gastos e da vulnerabilidade evidencia a necessidade do amparo.
Agende uma análise do seu caso com nossa equipe jurídica para examinar detalhadamente a documentação da sua família.
Documentação essencial e Cad-Único para dar entrada no benefício
A obtenção do BPC exige rigor na documentação e regularidade cadastral. O requisito obrigatório prévio é a inscrição e atualização no **Cadastro Único (CadÚnico)** no CRAS.
Além do CadÚnico, o requerente deve apresentar documentos de identificação, comprovantes de residência e receitas médicas quando houver necessidade de demonstrar vulnerabilidade ampliada. A assistência profissional assegura que os elementos probatórios sejam apresentados adequadamente.
Entre em contato pelo WhatsApp com nossa equipe para tirar suas dúvidas e iniciar um atendimento personalizado para o seu caso.